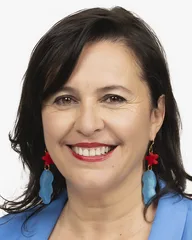
Ana Miranda Paz
(Greens/EFA, Spanien)
— 1447 Abstimmungen · EU Parlament:
1032 Dafür (71.3%),
209 Dagegen (14.4%),
106 Enthaltung (7.3%),
100 Nicht abgestimmt (6.9%).
Namentliche Abstimmungen · EU Parlament
Wie Ana Miranda Paz abgestimmt hat.
Nächste Plenarsitzung:5. Oktober 2026(in 10 Tagen)
Änderung der Verordnung (EU) 2017/2402 zur Festlegung eines allgemeinen Rahmens für Verbriefungen und zur Schaffung eines spezifischen Rahmens für einfache, transparente und standardisierte Verbriefung
(Angenommen):
294 Dafür,
194 Dagegen,
86 Enthaltung,
165 Nicht abgestimmt
(739 Mitglieder).
Ana Miranda Paz: Dagegen.
21Mai
2026
21. Mai 2026·A10-0138/2026
Änderung der Verordnung (EU) 2017/2402 zur Festlegung eines allgemeinen Rahmens für Verbriefungen und zur Schaffung eines spezifischen Rahmens für einfache, transparente und standardisierte Verbriefung
Änderung der Verordnungen (EU) 2017/1129, (EU) Nr. 596/2014 und (EU) Nr. 600/2014 zur Steigerung der Attraktivität der öffentlichen Kapitalmärkte in der Union für Unternehmen und zur Erleichterung des Kapitalzugangs für kleine und mittlere Unternehmen
(Angenommen):
533 Dafür,
31 Dagegen,
28 Enthaltung,
214 Nicht abgestimmt
(806 Mitglieder).
Ana Miranda Paz: Dafür.
24Apr
2024
24. Apr 2024·A9-0302/2023
Änderung der Verordnungen (EU) 2017/1129, (EU) Nr. 596/2014 und (EU) Nr. 600/2014 zur Steigerung der Attraktivität der öffentlichen Kapitalmärkte in der Union für Unternehmen und zur Erleichterung des Kapitalzugangs für kleine und mittlere Unternehmen
Festlegung von Vorschriften für einen Freibetrag zur Reduzierung der steuerlichen Begünstigung von Fremd- gegenüber Eigenkapitalfinanzierungen und für die Begrenzung der Abzugsfähigkeit von Zinsen für Körperschaftsteuerzwecke
(Angenommen):
324 Dafür,
132 Dagegen,
155 Enthaltung,
212 Nicht abgestimmt
(823 Mitglieder).
Ana Miranda Paz: Nicht abgestimmt.
16Jan
2024
16. Jan 2024·A9-0387/2023
Festlegung von Vorschriften für einen Freibetrag zur Reduzierung der steuerlichen Begünstigung von Fremd- gegenüber Eigenkapitalfinanzierungen und für die Begrenzung der Abzugsfähigkeit von Zinsen für Körperschaftsteuerzwecke