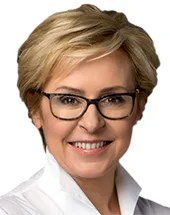
Jadwiga Wiśniewska
(ECR, Polonia)
— 2431 Votaciones · Parlamento UE:
1561 A favor (64.2%),
501 En contra (20.6%),
342 Abstención (14.1%),
27 No votó (1.1%).
Votaciones nominales · Parlamento UE
Cómo Jadwiga Wiśniewska votó.
Próxima sesión plenaria:5 de octubre de 2026(en 8 días)
Modificación del Reglamento (UE) 2017/2402 por el que se establece un marco general para la titulización y se crea un marco específico para la titulización simple, transparente y normalizada
(Moción aprobada):
294 A favor,
194 En contra,
86 Abstención,
165 No votó
(739 Miembros).
Jadwiga Wiśniewska: No votó.
21may
2026
21. may 2026·A10-0138/2026
Modificación del Reglamento (UE) 2017/2402 por el que se establece un marco general para la titulización y se crea un marco específico para la titulización simple, transparente y normalizada
Modificación de los Reglamentos (UE) 2017/1129, (UE) n.º 596/2014 y (UE) n.º 600/2014 para hacer que los mercados de capitales públicos de la Unión resulten más atractivos para las empresas y para facilitar el acceso al capital a las pequeñas y medianas empresas
(Moción aprobada):
533 A favor,
31 En contra,
28 Abstención,
214 No votó
(806 Miembros).
Jadwiga Wiśniewska: A favor.
24abr
2024
24. abr 2024·A9-0302/2023
Modificación de los Reglamentos (UE) 2017/1129, (UE) n.º 596/2014 y (UE) n.º 600/2014 para hacer que los mercados de capitales públicos de la Unión resulten más atractivos para las empresas y para facilitar el acceso al capital a las pequeñas y medianas empresas
Establecimiento de normas sobre una bonificación para la reducción del sesgo en favor del endeudamiento y sobre la limitación de la deducibilidad de los intereses a efectos del impuesto sobre la renta de las sociedades
(Moción aprobada):
324 A favor,
132 En contra,
155 Abstención,
212 No votó
(823 Miembros).
Jadwiga Wiśniewska: A favor.
16ene
2024
16. ene 2024·A9-0387/2023
Establecimiento de normas sobre una bonificación para la reducción del sesgo en favor del endeudamiento y sobre la limitación de la deducibilidad de los intereses a efectos del impuesto sobre la renta de las sociedades